

Одбор за уставна питања НСРС - захтјев Адемовића неоснован
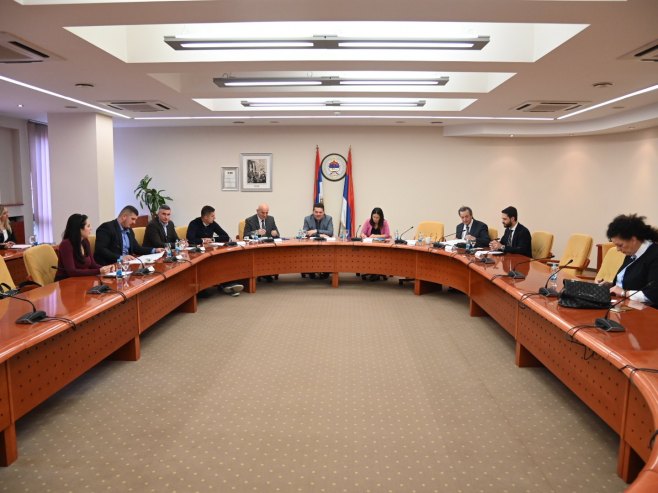
У одговору Одбора је наведено да је овај захтјев неоснован, јер предметне одредбе представљају законито, легитимно и уставно рјешење изворних надлежности Републике Српске у области грађанског и насљедног права.
Истакнуто је да се Зaконом на недискриминаторан начин уређује институт ошасне (кадукторне) имовине (тј. имовине без насљедника) с циљем спречавања правног вакуума и економске пасивизације имовине, а у потпуности у складу са Уставом БиХ, Европском конвенцијом и начелом правне сигурности.
Одбор сматра да Уставни суд овај захтјев треба у цјелости одбити, као и захтјев за доношење привремене мјере.
Такође, Одбор за уставна питања Народне скупштине Републике Српске утврдио је одговор Уставном суду Републике Српске у предмету број У-68/26, а у вези са Иницијативом Бојана Поповића из Теслића за покретање поступка за оцјењивање уставности члана 16. став 2. Закона о девизном пословању.
Одбор је у одговору предложио да Уставни суд не прихвати Иницијативу за покретање поступка за оцјењивање уставности члана 16. став 2. Закона о девизном пословању због погрешног тумачења да је Законом резидентима-физичким лицима ограничено право и могућност директног инвестирања у иностране хартије од вриједности и да су у неповољнијем положају од правних лица, што је правно неутемељено и нетачно.
Нагашено је да је Законом прописан начин извршења плаћања приликом куповине хартија од вриједности, преко овлашћеног учесника на тржишту хартија од вриједности у Републици Српској, а у циљу: контроле новчаних токова и девизног пословања и обезбјеђивање услова за ефикасно спровођење пореске политике и обавеза у вези са прекограничним трансакцијама.